Domain versicherungskatalog.de kaufen?
Wir ziehen mit dem Projekt
versicherungskatalog.de um.
Sind Sie am Kauf der Domain
versicherungskatalog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungskatalog.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Ähnliche Suchbegriffe für Viskosität
Top-Angebote
Produkte zum Begriff Viskosität:
-
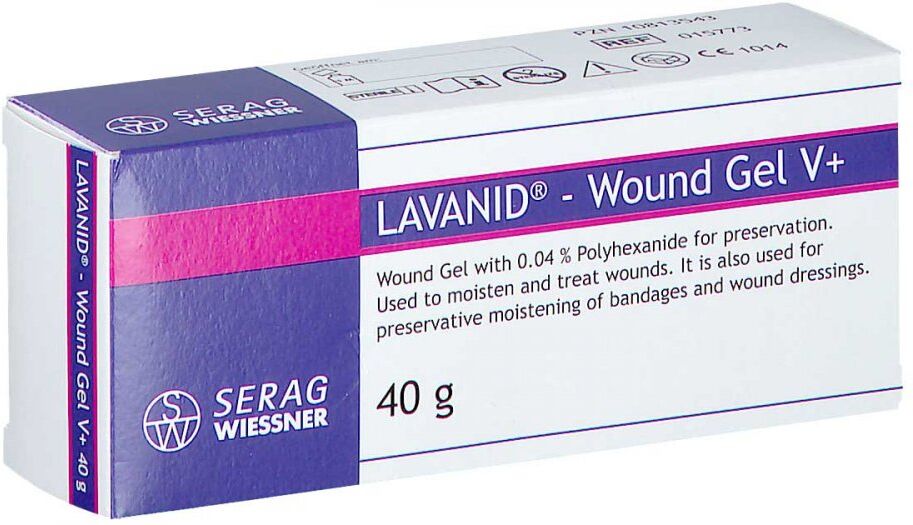
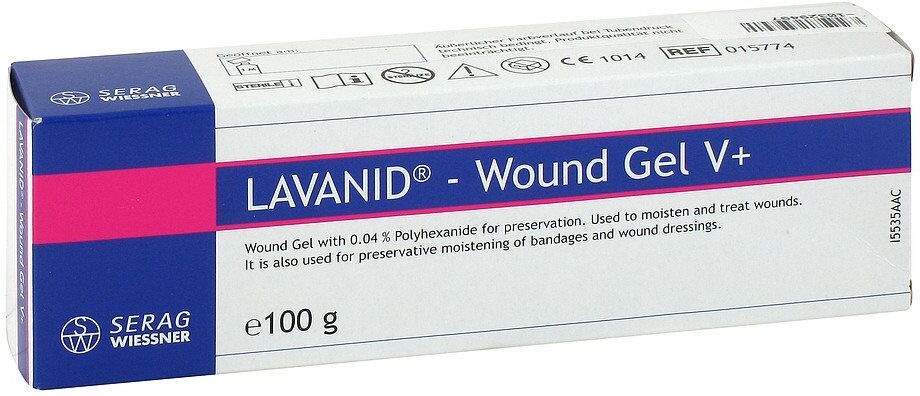
Lavanid-Wundgel V+ (höhere Viskosität) 100 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr74,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Welche Viskosität Getriebeöl?
Welche Viskosität Getriebeöl ist für Ihr Fahrzeug empfohlen? Die Viskosität des Getriebeöls ist entscheidend für die Leistung und Langlebigkeit Ihres Getriebes. Es ist wichtig, dass das Getriebeöl die richtige Viskosität hat, um eine optimale Schmierung und Kühlung zu gewährleisten. Eine falsche Viskosität kann zu Schäden am Getriebe führen. Lassen Sie sich am besten von einem Fachmann beraten, um sicherzustellen, dass Sie das richtige Getriebeöl verwenden. **
-
Was bedeutet Viskosität? Antwort: Viskosität beschreibt, wie dick die Flüssigkeit ist.
Viskosität bezieht sich auf den Widerstand einer Flüssigkeit gegenüber einer Verformung oder dem Fließen. Eine hohe Viskosität bedeutet, dass die Flüssigkeit dickflüssig ist und nur langsam fließt, während eine niedrige Viskosität auf eine dünnflüssige Flüssigkeit hinweist, die leicht fließt. Die Viskosität wird oft als Maß für die innere Reibung einer Flüssigkeit betrachtet. **

Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Wann steigt die Viskosität?
Die Viskosität eines Fluids steigt in der Regel mit zunehmender Temperatur. Wenn die Temperatur eines Fluids sinkt, bewegen sich die Moleküle langsamer und die Reibung zwischen ihnen nimmt zu, was zu einer höheren Viskosität führt. Außerdem steigt die Viskosität bei Flüssigkeiten mit höherer Dichte, da die Moleküle enger beieinander liegen und sich somit langsamer bewegen können. Druck kann ebenfalls die Viskosität beeinflussen, da höhere Drücke die Moleküle näher zusammenpressen und somit die Reibung erhöhen. Schließlich kann auch die Zusammensetzung eines Fluids, insbesondere die Molekülstruktur und die Anwesenheit von Additiven, die Viskosität beeinflussen. **
Top-Angebote
Produkte zum Begriff Viskosität:
-
Lavanid-Wundgel V+ (höhere Viskosität) 100 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr74,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Viskosität
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Viskosität Getriebeöl?
Welche Viskosität Getriebeöl ist für Ihr Fahrzeug empfohlen? Die Viskosität des Getriebeöls ist entscheidend für die Leistung und Langlebigkeit Ihres Getriebes. Es ist wichtig, dass das Getriebeöl die richtige Viskosität hat, um eine optimale Schmierung und Kühlung zu gewährleisten. Eine falsche Viskosität kann zu Schäden am Getriebe führen. Lassen Sie sich am besten von einem Fachmann beraten, um sicherzustellen, dass Sie das richtige Getriebeöl verwenden. **
-
Was bedeutet Viskosität? Antwort: Viskosität beschreibt, wie dick die Flüssigkeit ist.
Viskosität bezieht sich auf den Widerstand einer Flüssigkeit gegenüber einer Verformung oder dem Fließen. Eine hohe Viskosität bedeutet, dass die Flüssigkeit dickflüssig ist und nur langsam fließt, während eine niedrige Viskosität auf eine dünnflüssige Flüssigkeit hinweist, die leicht fließt. Die Viskosität wird oft als Maß für die innere Reibung einer Flüssigkeit betrachtet. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Wann steigt die Viskosität?
Die Viskosität eines Fluids steigt in der Regel mit zunehmender Temperatur. Wenn die Temperatur eines Fluids sinkt, bewegen sich die Moleküle langsamer und die Reibung zwischen ihnen nimmt zu, was zu einer höheren Viskosität führt. Außerdem steigt die Viskosität bei Flüssigkeiten mit höherer Dichte, da die Moleküle enger beieinander liegen und sich somit langsamer bewegen können. Druck kann ebenfalls die Viskosität beeinflussen, da höhere Drücke die Moleküle näher zusammenpressen und somit die Reibung erhöhen. Schließlich kann auch die Zusammensetzung eines Fluids, insbesondere die Molekülstruktur und die Anwesenheit von Additiven, die Viskosität beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.