Domain versicherungskatalog.de kaufen?
Wir ziehen mit dem Projekt
versicherungskatalog.de um.
Sind Sie am Kauf der Domain
versicherungskatalog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungskatalog.de kaufen?
Welche Versicherung bei Leasing?
Welche Versicherung bei Leasing? Beim Leasing eines Fahrzeugs ist in der Regel eine Vollkaskoversicherung erforderlich, um das Risiko von Schäden am Fahrzeug abzudecken. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Darüber hinaus ist oft auch eine Haftpflichtversicherung vorgeschrieben, um Schäden an anderen Fahrzeugen oder Personen abzusichern. Es ist wichtig, die genauen Versicherungsbedingungen und -kosten im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. Es empfiehlt sich zudem, verschiedene Versicherungsangebote zu vergleichen, um die beste und kostengünstigste Option zu finden. **
Was ist ein Kfz-Leasing?
Beim Kfz-Leasing handelt es sich um eine Form der Fahrzeugnutzung, bei der ein Fahrzeug für einen bestimmten Zeitraum gemietet wird. Der Leasingnehmer zahlt dabei eine monatliche Leasingrate und hat während der Vertragslaufzeit das Nutzungsrecht am Fahrzeug. Nach Ablauf des Leasingvertrags kann das Fahrzeug entweder zurückgegeben oder zu einem vorher vereinbarten Restwert erworben werden. **

Ähnliche Suchbegriffe für Leasing
Top-Angebote
Produkte zum Begriff Leasing:
-
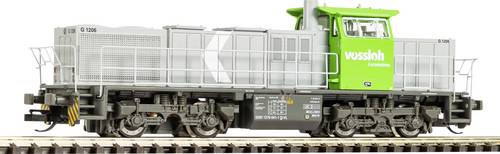
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
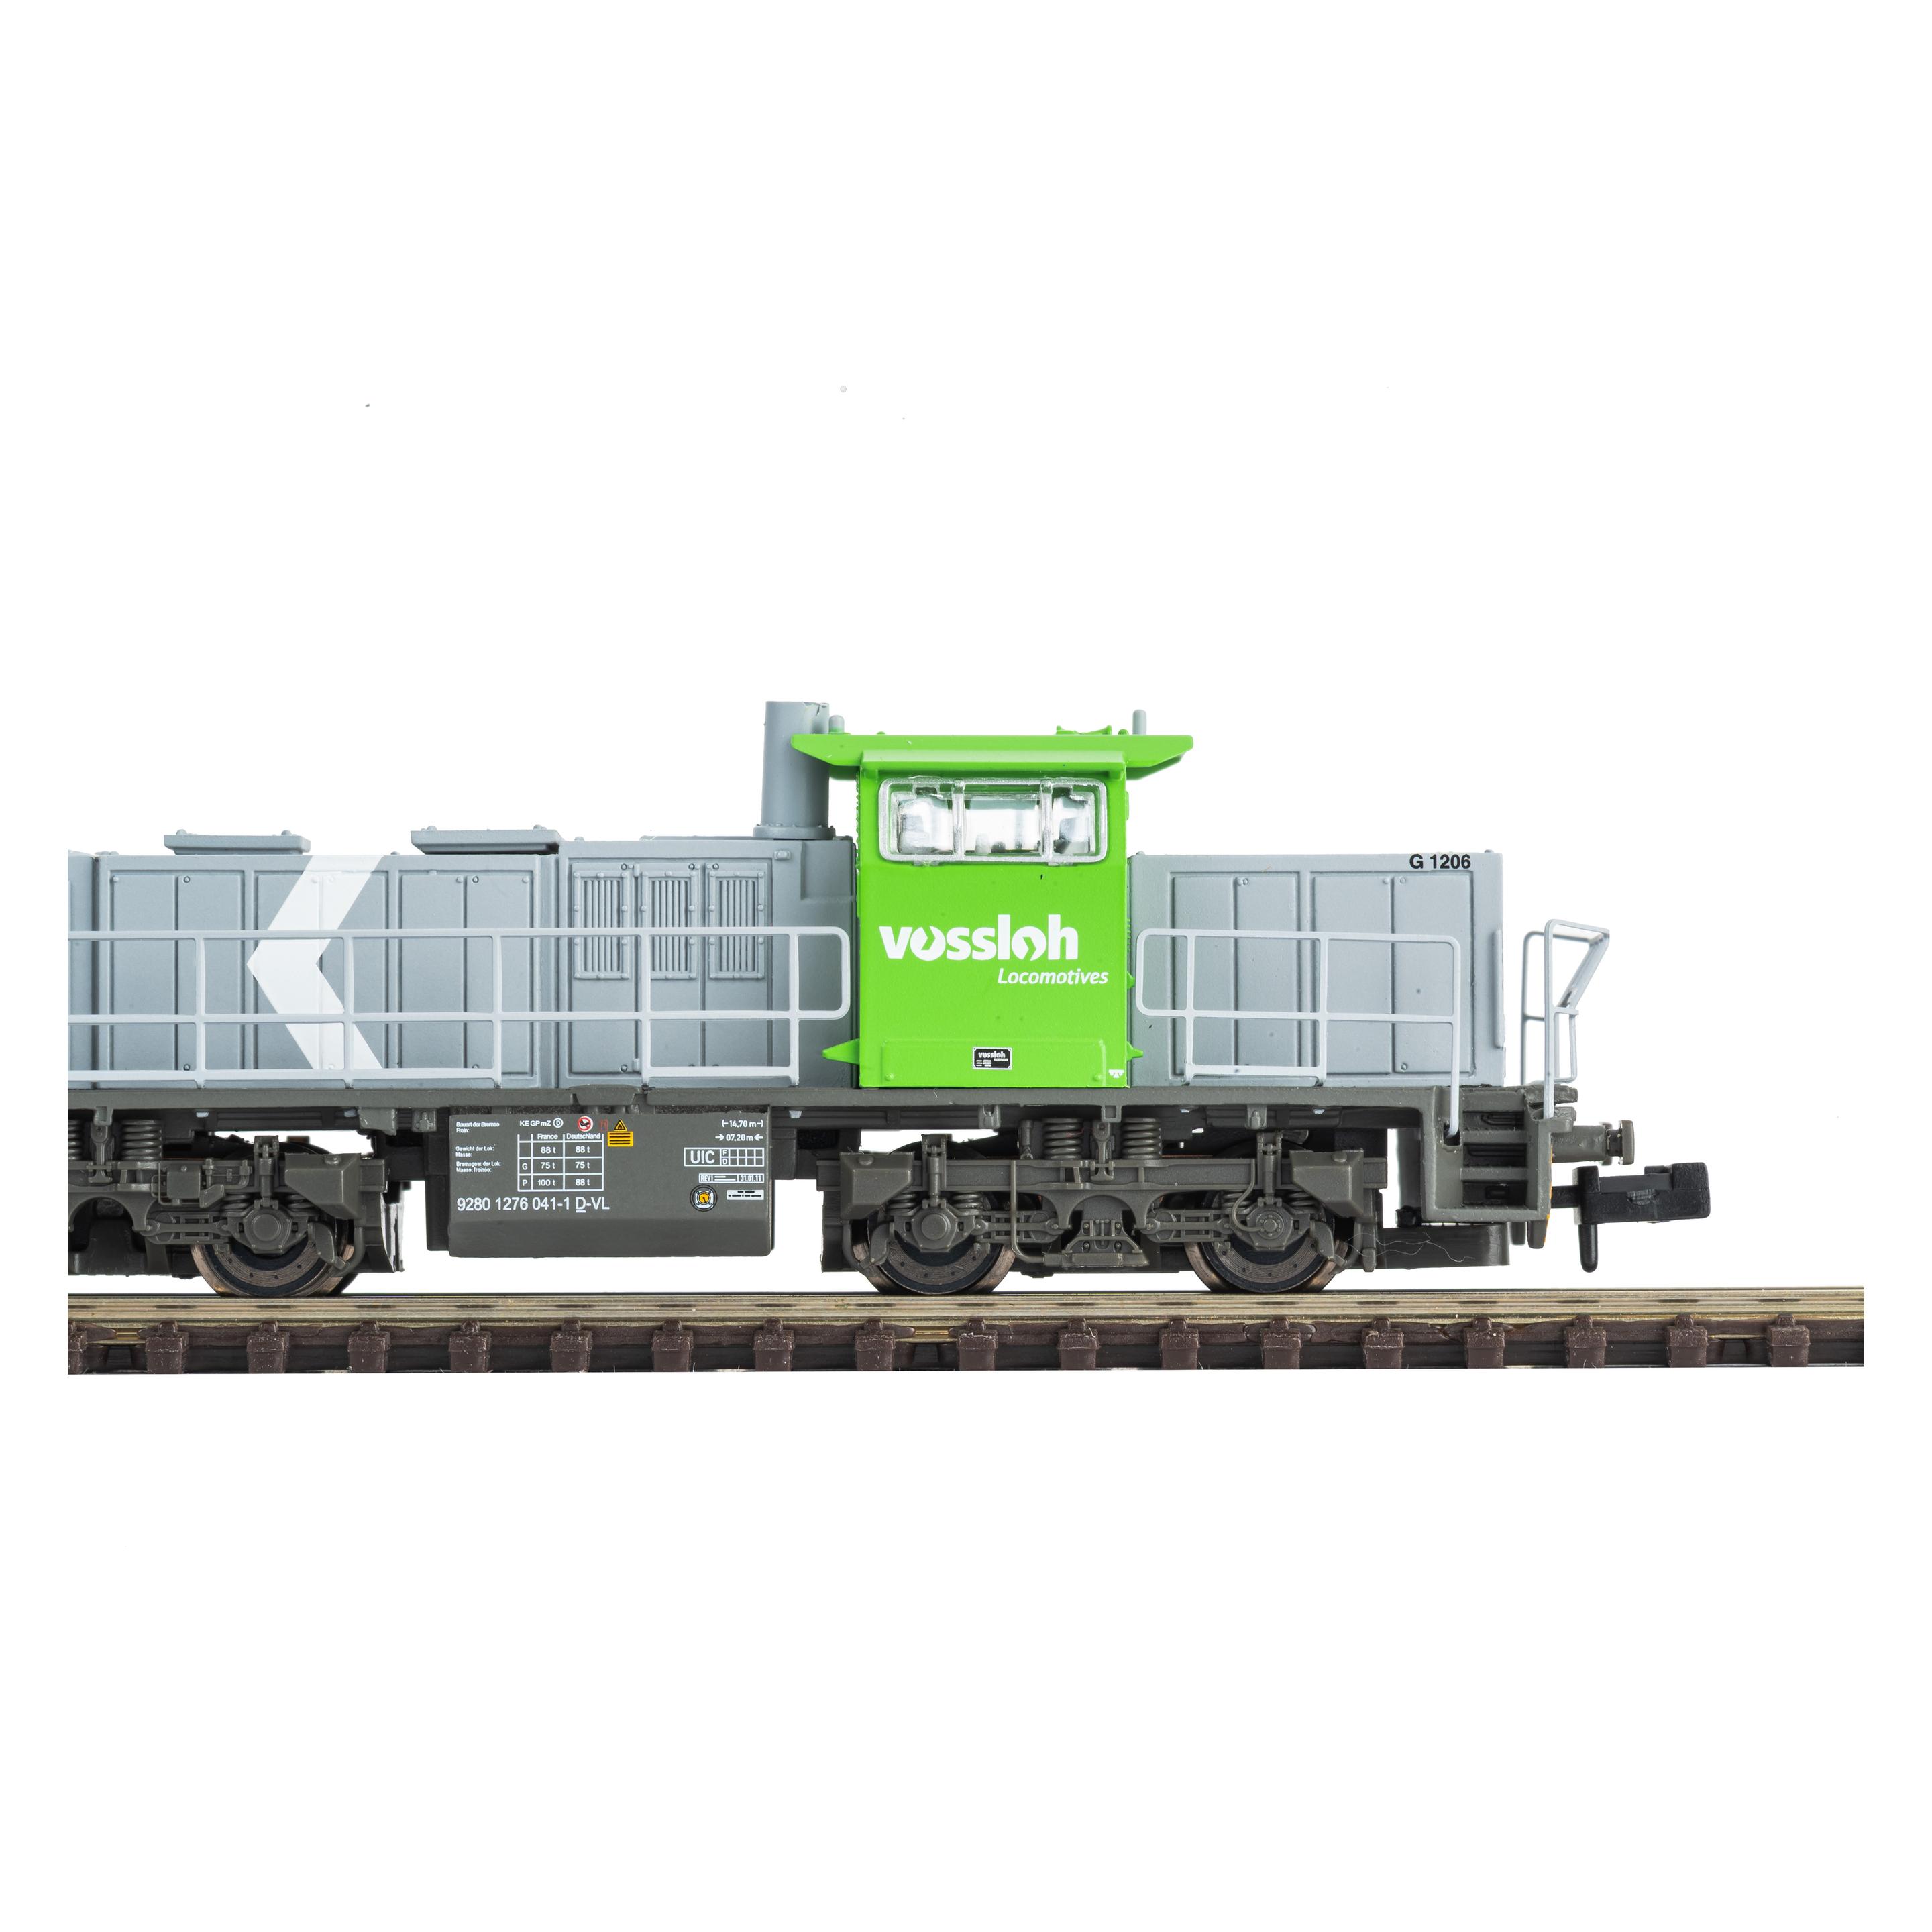
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Versicherung beim Leasing dabei?
Ist Versicherung beim Leasing dabei? Beim Leasing eines Fahrzeugs ist in der Regel eine Kfz-Haftpflichtversicherung enthalten, da diese gesetzlich vorgeschrieben ist. Darüber hinaus kann es auch eine Vollkasko- oder Teilkaskoversicherung geben, die je nach Vertragsumfang und Anbieter variieren kann. Es ist wichtig, die genauen Versicherungsbedingungen im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. In einigen Fällen kann es auch sinnvoll sein, zusätzliche Versicherungen abzuschließen, um sich gegen bestimmte Risiken abzusichern. Es empfiehlt sich, sich vor Vertragsabschluss ausführlich über die Versicherungsleistungen beim Leasing zu informieren. **
-
Welche Versicherung bei Leasing Auto?
Welche Versicherung bei Leasing Auto? Beim Leasing eines Autos ist in der Regel eine Vollkaskoversicherung erforderlich, um das Fahrzeug gegen Schäden abzusichern. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Zudem ist meist auch eine Haftpflichtversicherung notwendig, um eventuelle Schäden an anderen Fahrzeugen oder Personen abzudecken. Es ist wichtig, sich vor Vertragsabschluss genau über die Versicherungsbedingungen zu informieren und gegebenenfalls zusätzliche Versicherungen wie eine GAP-Versicherung in Betracht zu ziehen, um im Falle eines Totalschadens oder Diebstahls optimal abgesichert zu sein. **
-
Wer zahlt Versicherung beim Auto Leasing?
Wer zahlt die Versicherung beim Auto Leasing hängt von den Vertragsbedingungen ab. In der Regel ist der Leasingnehmer für die Kosten der Kfz-Versicherung verantwortlich. Die Versicherung muss auf den Leasinggeber als Halter des Fahrzeugs abgeschlossen werden. Es ist wichtig, die genauen Versicherungsbedingungen im Leasingvertrag zu überprüfen, um Missverständnisse zu vermeiden. In einigen Fällen kann der Leasinggeber auch eine Versicherungsoption anbieten, die in die monatliche Leasingrate integriert ist. Es ist ratsam, sich vor Vertragsabschluss über die Versicherungspflichten im Leasingvertrag zu informieren. **
-
Ist die Versicherung beim Leasing dabei?
Ist die Versicherung beim Leasing dabei? Diese Frage hängt von den genauen Vertragsbedingungen ab, die zwischen Ihnen und dem Leasingunternehmen vereinbart wurden. In der Regel ist die Kfz-Haftpflichtversicherung im Leasingvertrag enthalten, da sie gesetzlich vorgeschrieben ist. Zusätzliche Versicherungen wie Vollkasko- oder Teilkaskoversicherung müssen jedoch oft separat abgeschlossen werden. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass Sie ausreichend versichert sind. Im Zweifelsfall sollten Sie sich direkt an das Leasingunternehmen wenden, um Klarheit zu erhalten. **


Wer zahlt beim Leasing die Versicherung?
Beim Leasing trägt in der Regel der Leasingnehmer die Kosten für die Versicherung des Fahrzeugs. Die Versicherungskosten sind in den monatlichen Leasingraten enthalten. Der Leasingnehmer kann jedoch die Versicherung auch selbst abschließen und die Kosten separat tragen. Es ist wichtig, dass das Fahrzeug während der gesamten Leasingdauer ausreichend versichert ist. Die genauen Versicherungskonditionen können je nach Leasingvertrag und Anbieter variieren. **
Ist bei BMW Leasing Versicherung dabei?
Ist bei BMW Leasing Versicherung dabei? Bei BMW Leasing ist in der Regel keine Versicherung automatisch enthalten. Es liegt in der Verantwortung des Leasingnehmers, eine geeignete Versicherung abzuschließen, um das Fahrzeug angemessen abzusichern. Es ist jedoch möglich, dass BMW Leasingoptionen anbietet, bei denen Versicherungspakete gegen Aufpreis hinzugefügt werden können. Es ist ratsam, sich direkt bei BMW oder dem Leasinganbieter zu erkundigen, um alle Details zu den Versicherungsoptionen beim Leasing eines BMW-Fahrzeugs zu erfahren. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass das Fahrzeug angemessen geschützt ist. **
Top-Angebote
Produkte zum Begriff Leasing:
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.161,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT133,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung bei Leasing?
Welche Versicherung bei Leasing? Beim Leasing eines Fahrzeugs ist in der Regel eine Vollkaskoversicherung erforderlich, um das Risiko von Schäden am Fahrzeug abzudecken. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Darüber hinaus ist oft auch eine Haftpflichtversicherung vorgeschrieben, um Schäden an anderen Fahrzeugen oder Personen abzusichern. Es ist wichtig, die genauen Versicherungsbedingungen und -kosten im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. Es empfiehlt sich zudem, verschiedene Versicherungsangebote zu vergleichen, um die beste und kostengünstigste Option zu finden. **
-
Was ist ein Kfz-Leasing?
Beim Kfz-Leasing handelt es sich um eine Form der Fahrzeugnutzung, bei der ein Fahrzeug für einen bestimmten Zeitraum gemietet wird. Der Leasingnehmer zahlt dabei eine monatliche Leasingrate und hat während der Vertragslaufzeit das Nutzungsrecht am Fahrzeug. Nach Ablauf des Leasingvertrags kann das Fahrzeug entweder zurückgegeben oder zu einem vorher vereinbarten Restwert erworben werden. **
-
Ist Versicherung beim Leasing dabei?
Ist Versicherung beim Leasing dabei? Beim Leasing eines Fahrzeugs ist in der Regel eine Kfz-Haftpflichtversicherung enthalten, da diese gesetzlich vorgeschrieben ist. Darüber hinaus kann es auch eine Vollkasko- oder Teilkaskoversicherung geben, die je nach Vertragsumfang und Anbieter variieren kann. Es ist wichtig, die genauen Versicherungsbedingungen im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. In einigen Fällen kann es auch sinnvoll sein, zusätzliche Versicherungen abzuschließen, um sich gegen bestimmte Risiken abzusichern. Es empfiehlt sich, sich vor Vertragsabschluss ausführlich über die Versicherungsleistungen beim Leasing zu informieren. **
-
Welche Versicherung bei Leasing Auto?
Welche Versicherung bei Leasing Auto? Beim Leasing eines Autos ist in der Regel eine Vollkaskoversicherung erforderlich, um das Fahrzeug gegen Schäden abzusichern. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Zudem ist meist auch eine Haftpflichtversicherung notwendig, um eventuelle Schäden an anderen Fahrzeugen oder Personen abzudecken. Es ist wichtig, sich vor Vertragsabschluss genau über die Versicherungsbedingungen zu informieren und gegebenenfalls zusätzliche Versicherungen wie eine GAP-Versicherung in Betracht zu ziehen, um im Falle eines Totalschadens oder Diebstahls optimal abgesichert zu sein. **
Ähnliche Suchbegriffe für Leasing
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Versicherung beim Auto Leasing?
Wer zahlt die Versicherung beim Auto Leasing hängt von den Vertragsbedingungen ab. In der Regel ist der Leasingnehmer für die Kosten der Kfz-Versicherung verantwortlich. Die Versicherung muss auf den Leasinggeber als Halter des Fahrzeugs abgeschlossen werden. Es ist wichtig, die genauen Versicherungsbedingungen im Leasingvertrag zu überprüfen, um Missverständnisse zu vermeiden. In einigen Fällen kann der Leasinggeber auch eine Versicherungsoption anbieten, die in die monatliche Leasingrate integriert ist. Es ist ratsam, sich vor Vertragsabschluss über die Versicherungspflichten im Leasingvertrag zu informieren. **
-
Ist die Versicherung beim Leasing dabei?
Ist die Versicherung beim Leasing dabei? Diese Frage hängt von den genauen Vertragsbedingungen ab, die zwischen Ihnen und dem Leasingunternehmen vereinbart wurden. In der Regel ist die Kfz-Haftpflichtversicherung im Leasingvertrag enthalten, da sie gesetzlich vorgeschrieben ist. Zusätzliche Versicherungen wie Vollkasko- oder Teilkaskoversicherung müssen jedoch oft separat abgeschlossen werden. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass Sie ausreichend versichert sind. Im Zweifelsfall sollten Sie sich direkt an das Leasingunternehmen wenden, um Klarheit zu erhalten. **
-
Wer zahlt beim Leasing die Versicherung?
Beim Leasing trägt in der Regel der Leasingnehmer die Kosten für die Versicherung des Fahrzeugs. Die Versicherungskosten sind in den monatlichen Leasingraten enthalten. Der Leasingnehmer kann jedoch die Versicherung auch selbst abschließen und die Kosten separat tragen. Es ist wichtig, dass das Fahrzeug während der gesamten Leasingdauer ausreichend versichert ist. Die genauen Versicherungskonditionen können je nach Leasingvertrag und Anbieter variieren. **
-
Ist bei BMW Leasing Versicherung dabei?
Ist bei BMW Leasing Versicherung dabei? Bei BMW Leasing ist in der Regel keine Versicherung automatisch enthalten. Es liegt in der Verantwortung des Leasingnehmers, eine geeignete Versicherung abzuschließen, um das Fahrzeug angemessen abzusichern. Es ist jedoch möglich, dass BMW Leasingoptionen anbietet, bei denen Versicherungspakete gegen Aufpreis hinzugefügt werden können. Es ist ratsam, sich direkt bei BMW oder dem Leasinganbieter zu erkundigen, um alle Details zu den Versicherungsoptionen beim Leasing eines BMW-Fahrzeugs zu erfahren. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass das Fahrzeug angemessen geschützt ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.