Domain versicherungskatalog.de kaufen?
Wir ziehen mit dem Projekt
versicherungskatalog.de um.
Sind Sie am Kauf der Domain
versicherungskatalog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungskatalog.de kaufen?
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
Was bedeutet freiwillig in der gesetzlichen Krankenversicherung?
Was bedeutet freiwillig in der gesetzlichen Krankenversicherung? In der gesetzlichen Krankenversicherung können sich Personen freiwillig versichern, wenn sie beispielsweise selbstständig sind oder ihr Einkommen die Versicherungspflichtgrenze überschreitet. Sie haben die Wahl, ob sie sich gesetzlich oder privat versichern möchten. Freiwillig Versicherte zahlen in der Regel einen höheren Beitragssatz als Pflichtversicherte, da ihr Einkommen nicht durch die Beitragsbemessungsgrenze begrenzt ist. Sie haben jedoch auch Anspruch auf die gleichen Leistungen wie Pflichtversicherte. **

Ähnliche Suchbegriffe für Freiwillig
Top-Angebote
Produkte zum Begriff Freiwillig:
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
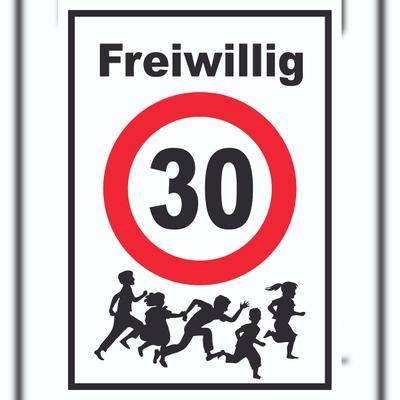
HB-Druck Freiwillig 30 Aufkleber Spielende Kinder A1 (594x841mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Freiwillig 30 Schild Spielende Kinder A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist der Beitrag freiwillig Krankenversicherung AOK?
Der Beitrag zur freiwilligen Krankenversicherung bei der AOK hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und dem gewählten Leistungsumfang. Generell richtet sich der Beitrag nach einem prozentualen Anteil des Einkommens, wobei ein Mindestbeitrag festgelegt ist. Zusätzlich können auch individuelle Zusatzleistungen den Beitrag beeinflussen. Um den genauen Beitrag zu erfahren, sollte man sich direkt an die AOK wenden oder online eine Berechnung durchführen. **
-
Kann ich eine eidesstattliche Versicherung freiwillig abgeben?
Ja, grundsätzlich kann eine eidesstattliche Versicherung freiwillig abgegeben werden. Dies ist jedoch in der Regel nur dann sinnvoll, wenn man beispielsweise seine finanzielle Situation offenlegen möchte, um Gläubigern zu zeigen, dass man zahlungsunfähig ist. Eine eidesstattliche Versicherung kann aber auch auf Antrag eines Gläubigers oder im Rahmen eines gerichtlichen Verfahrens abgegeben werden. Es ist wichtig zu beachten, dass eine eidesstattliche Versicherung ernste rechtliche Konsequenzen haben kann, daher sollte man sich vorab gut beraten lassen. In jedem Fall sollte man sich bewusst sein, dass man durch die Abgabe einer eidesstattlichen Versicherung seine finanzielle Situation offenlegt und dies Auswirkungen auf die weitere Durchsetzung von Forderungen haben kann. **
-
Wer kann sich freiwillig in der gesetzlichen Krankenversicherung versichern?
Wer kann sich freiwillig in der gesetzlichen Krankenversicherung versichern? Grundsätzlich können sich Personen, die nicht mehr pflichtversichert sind, freiwillig in der gesetzlichen Krankenversicherung versichern. Dazu zählen beispielsweise Selbstständige, Beamte, Studenten über der Altersgrenze oder Rentner mit einer gesetzlichen Rente unterhalb der Versicherungspflichtgrenze. Auch Personen, die aus der Familienversicherung ausscheiden, können sich freiwillig versichern. Es ist wichtig zu beachten, dass die Beiträge in der freiwilligen Versicherung in der Regel höher sind als in der Pflichtversicherung. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **

Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
Top-Angebote
Produkte zum Begriff Freiwillig:
-
HB-Druck Freiwillig 30 Aufkleber Spielende Kinder A0 (841x1189mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Freiwillig 30 Schild Spielende Kinder A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Was bedeutet freiwillig in der gesetzlichen Krankenversicherung?
Was bedeutet freiwillig in der gesetzlichen Krankenversicherung? In der gesetzlichen Krankenversicherung können sich Personen freiwillig versichern, wenn sie beispielsweise selbstständig sind oder ihr Einkommen die Versicherungspflichtgrenze überschreitet. Sie haben die Wahl, ob sie sich gesetzlich oder privat versichern möchten. Freiwillig Versicherte zahlen in der Regel einen höheren Beitragssatz als Pflichtversicherte, da ihr Einkommen nicht durch die Beitragsbemessungsgrenze begrenzt ist. Sie haben jedoch auch Anspruch auf die gleichen Leistungen wie Pflichtversicherte. **
-
Wie hoch ist der Beitrag freiwillig Krankenversicherung AOK?
Der Beitrag zur freiwilligen Krankenversicherung bei der AOK hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und dem gewählten Leistungsumfang. Generell richtet sich der Beitrag nach einem prozentualen Anteil des Einkommens, wobei ein Mindestbeitrag festgelegt ist. Zusätzlich können auch individuelle Zusatzleistungen den Beitrag beeinflussen. Um den genauen Beitrag zu erfahren, sollte man sich direkt an die AOK wenden oder online eine Berechnung durchführen. **
-
Kann ich eine eidesstattliche Versicherung freiwillig abgeben?
Ja, grundsätzlich kann eine eidesstattliche Versicherung freiwillig abgegeben werden. Dies ist jedoch in der Regel nur dann sinnvoll, wenn man beispielsweise seine finanzielle Situation offenlegen möchte, um Gläubigern zu zeigen, dass man zahlungsunfähig ist. Eine eidesstattliche Versicherung kann aber auch auf Antrag eines Gläubigers oder im Rahmen eines gerichtlichen Verfahrens abgegeben werden. Es ist wichtig zu beachten, dass eine eidesstattliche Versicherung ernste rechtliche Konsequenzen haben kann, daher sollte man sich vorab gut beraten lassen. In jedem Fall sollte man sich bewusst sein, dass man durch die Abgabe einer eidesstattlichen Versicherung seine finanzielle Situation offenlegt und dies Auswirkungen auf die weitere Durchsetzung von Forderungen haben kann. **
Ähnliche Suchbegriffe für Freiwillig
-
HB-Druck Freiwillig 30 Aufkleber Spielende Kinder A1 (594x841mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Freiwillig 30 Schild Spielende Kinder A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Freiwillig 30 Aufkleber Spielende Kinder A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Freiwillig 30 Aufkleber Spielende Kinder A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann sich freiwillig in der gesetzlichen Krankenversicherung versichern?
Wer kann sich freiwillig in der gesetzlichen Krankenversicherung versichern? Grundsätzlich können sich Personen, die nicht mehr pflichtversichert sind, freiwillig in der gesetzlichen Krankenversicherung versichern. Dazu zählen beispielsweise Selbstständige, Beamte, Studenten über der Altersgrenze oder Rentner mit einer gesetzlichen Rente unterhalb der Versicherungspflichtgrenze. Auch Personen, die aus der Familienversicherung ausscheiden, können sich freiwillig versichern. Es ist wichtig zu beachten, dass die Beiträge in der freiwilligen Versicherung in der Regel höher sind als in der Pflichtversicherung. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.