Domain versicherungskatalog.de kaufen?
Wir ziehen mit dem Projekt
versicherungskatalog.de um.
Sind Sie am Kauf der Domain
versicherungskatalog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungskatalog.de kaufen?
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist die Höhe der Selbstbeteiligung ein wichtiger Faktor, da sie bestimmt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Des Weiteren spielt die Art der Schadensabdeckung eine Rolle, ob es sich um eine pauschale Deckung oder um eine Deckung nach tatsächlichem Schaden handelt. Zuletzt ist auch die Qualität des Kundenservice und die Abwicklung von Schadensfällen ein wichtiger Aspekt bei der Bewertung der Schadensabdeckung. **
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der Schäden, die abgedeckt sind, ein wichtiger Vergleichspunkt, da manche Versicherungen nur bestimmte Schäden abdecken. Auch die Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Zuletzt ist die Prämie ein entscheidender Faktor, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **


Ähnliche Suchbegriffe für Bewertet
Top-Angebote
Produkte zum Begriff Bewertet:
-
FISCHER FIS H 16x85 N Netzsiebhülse bewertet in Verbindung FISZertifizierungen in Verbindung mit Fischer FIS-System: europäisch technische Bewertung für Verankerung im Mauerwerk. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Anker pro 360ml-Kartusche: 11 Bohr ø(mm): 16 Bohrlochtiefe mind.(mm): 95 d1(mm): 16 Füllmenge in Skalenteile: 15 L(mm): 85 passend zu: ø 8/ M 8 Verankerungstiefe mind.(mm): 90 Type: FIS H N Marke: Fischer Inhaltsangabe (ST): 2038,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ledvance Spot Feuer Bewertet 8w 927 Ps Dim Ip65 WtEinbaustrahler für bestimmte feuerhemmende Zwischendecken, feststehend. Produkteigenschaften: Farbwiedergabeindex Ra: 90, Schutzart: IP65 (raumseitig), Abstrahlwinkel: 36°, Gehäuse aus Aluminiumdruckguss, Brandschutz-Quellband bereits vorinstalliert, Federn mit weichem Silikonüberzug, Dimmbar (an vielen handelsüblichen Dimmern, siehe auch www.ledvance.de/dim), Durchverdrahtung möglich, Produktvorteile: Feuerhemmend: Entwickelt und getestet für den Einsatz in bestimmten feuerhemmenden Zwischendecken, Luftdichte Konstruktion für reduzierte Luft-Leckage und verminderten Energieverlust, Powerselect: Anpassung der Helligkeit über Dip-Schalter am Treiber, Einfacher Austausch des externen Treibers dank Stecker mit Bajonettverschluss, Einfache Installation und elektrischer Anschluss dank werkzeugfreier Anschlussklemmen, SCALE Design - tolles Erscheinungsbild, hochwertige Materialien und geringe Größe passen in jede Umgebung, 5 Jahre Garantie, Anwendungsgebiete: Direkter Ersatz für Einbaustrahler mit Halogenlampen, Feuerbeständige Decken, Hotelzimmer und Korridore, Bars, Restaurants, Galerien, Museen, Technische Ausstattung: Externes Vorschaltgerät mit Dip-Schaltern zur Einstellung der Leistung während der Installation enthalten, Ausgewählter DALI 2.0 Treiber ist als Zubehör erhältlich, Technische Daten: Höhe: 42 mm, Durchmesser: 81 mm, Nettogewicht: 250 g, Nennspannung: 240 V, Bemessungsleistung: 8 W, Energieverbrauch: 8 kWh/1000, Farbtemperatur: 2700 K, Lichtfarbe: Warm weiß, Abstrahlwinkel: 36°, Lichtstrom: 640 lm, Lichtausbeute: 80 lm/W, Farbwiedergabe: 90 CRI, Lebensdauer: 50000 h, Schaltzyklen: 100000, Dimmbar: Ja, Material: Aluminum, EAN: 405807579972135,19 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
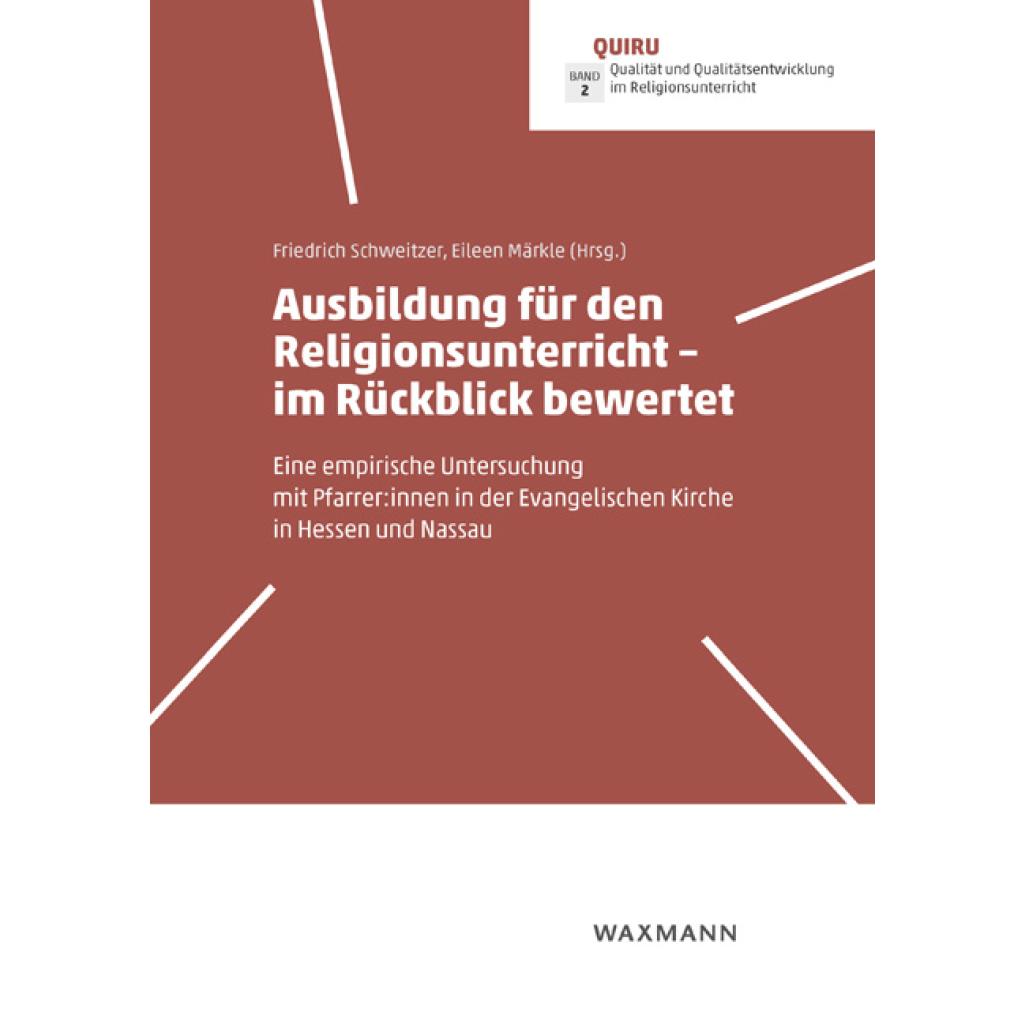
Ausbildung für den Religionsunterricht - im Rückblick bewertetAusbildung für den Religionsunterricht - im Rückblick bewertet , Eine empirische Untersuchung mit Pfarrer:innen in der Evangelischen Kirche in Hessen und Nassau. QUIRU/Qualität und Qualitätsentwicklung im Religionsunterricht Bd. 2 , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240503, Produktform: Kartoniert, Redaktion: Schweitzer, Friedrich~Märkle, Eileen, Edition: NED, Seitenzahl/Blattzahl: 281, Keyword: religionspädagogische Ausbildung; Vikariat; Studium; Unterricht; Studie; Forschungsprojekt; Pfarrer:innenausbildung; Religionspädagogik; Erwachsenenbildung, Fachschema: Bildungssystem~Bildungswesen~Christentum~Weltreligionen / Christentum~Religionsunterricht, Fachkategorie: Religion, allgemein~Bildungssysteme und -strukturen~Fachspezifischer Unterricht~Christentum~Unterricht und Didaktik: Religion, Warengruppe: TB/Religion/Theologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 169, Höhe: 22, Gewicht: 546, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der abgedeckten Schäden und Risiken ein wichtiger Vergleichspunkt, da einige Versicherungen nur bestimmte Schäden abdecken. Des Weiteren spielt die Höhe der Selbstbeteiligung eine Rolle, da diese bestimmt, wie viel der Versicherte im Schadensfall selbst tragen muss. Zuletzt ist auch die Prämie ein Bewertungskriterium, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, verglichen und bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann durch die Höhe der Deckungssumme verglichen werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist es wichtig, die Versicherungsbedingungen und -ausschlüsse zu vergleichen, um zu sehen, welche Schäden abgedeckt sind und welche nicht. Auch die Höhe der Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Teil des Schadens der Versicherte selbst tragen muss. Zuletzt kann die Bewertung anhand von Kundenbewertungen und Erfahrungen mit Schadensfällen erfolgen, um die Zuverlässigkeit und den Service der Versicherung zu beurteilen. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **


Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Top-Angebote
Produkte zum Begriff Bewertet:
-
FISCHER FIS E15x85 M12 Innengewindeanker verzinkt bauaufsichtlich BewertetDer fischer Injektions-Innengewindeanker FIS E aus galvanisch verzinktem Stahl ist die Systemkomponente für die Verwendung der fischer Injektionsmörtel in Mauerwerk. Das Setzen des Innengewindeankers erfolgt von Hand unter leichten Drehbewegungen . In Vollstein verklebt der Injektionsmörtel die Innengewindehülse vollflächig mit der Bohrlochwandung. In Lochbaustoffen wird der Mörtel durch die Gitter der Ankerhülse gedrückt und verbindet sich im Formschluss mit dem Lochstein. Dadurch wird die Last in den Baustoff geleitet. Die Verwendung des Injektions-Innengewindeankers FIS E ermöglicht die oberflächenbündige Demontage des Anbauteils. Bewertet für: Kalksand-Vollstein Kalksand-Lochstein Vollziegel Vollblock aus Leichtbeton Hochlochziegel Hohlblock aus Leichtbeton Mauerziegel Porenbetonblöcke Auch geeignet für: Blöcke aus Voll- und Leichtbeton Vollbims und andere Vollbaustoffe Hinweis: Es gelten die Details (Baustoffe, Lasten, etc.) der ggf. verfügbaren Bewertung. ETA-Bewertung in Verbindung mit FIS AB, FIS V plus und FIS V Zero, im Lochstein, Vollstein und Porenbeton in Verbindung mit FIS H K. Für Anwendungen in Lochbaustoffen und Porenbeton FIS H K Netzankerhülse verwenden. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Bohr ø(mm): 18 Bohrlochtiefe mind.(mm): 90 d1(mm): 12 Einschraubtiefe(mm): 12- 60 Gewinde: M12 L(mm): 85 passend zu: FIS H 20 x 85 K Verankerungstiefe mind.(mm): 85 Marke: Fischer Type: FIS E Inhaltsangabe (ST): 1030,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
FISCHER FIS H20x130 K Kunststoffankerhülse bewertet in Verbindung mit FISDie Fischer Injektions-Ankerhülse FIS H K Kunststoff ist die Systemkomponente für die Verwendung der Fischer Injektionsmörtel in Lochstein-Mauerwerk. Die Ankerhülse wird dazu in das Bohrloch gesteckt und vom Grund der Ankerhülse mit Injektionsmörtel verfüllt. Beim Setzen der Ankerstange oder des Innengewindeankers wird der Mörtel durch die Gitterstruktur gedrückt und verbindet sich im Formschluss mit dem Lochstein. Bewertung in Verbindung mit Fischer FIS-System: ETA-Bewertung für Verankerung im Mauerwerk bei Einsatz von Fischer FIS AB, FIS V plus und FIS V Zero Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Anker pro 360ml-Kartusche: 11 Bohr ø(mm): 16 Bohrlochtiefe mind.(mm): 140 d1(mm): 16 Füllmenge in Skalenteile: 15 L(mm): 130 passend zu: FIS A M 8 - M10 Verankerungstiefe mind.(mm): 130 Größe(mm): 16x130 Type: FIS H K Marke: Fischer Inhaltsangabe (ST): 2045,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
FISCHER FIS H 16x85 N Netzsiebhülse bewertet in Verbindung FISZertifizierungen in Verbindung mit Fischer FIS-System: europäisch technische Bewertung für Verankerung im Mauerwerk. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Anker pro 360ml-Kartusche: 11 Bohr ø(mm): 16 Bohrlochtiefe mind.(mm): 95 d1(mm): 16 Füllmenge in Skalenteile: 15 L(mm): 85 passend zu: ø 8/ M 8 Verankerungstiefe mind.(mm): 90 Type: FIS H N Marke: Fischer Inhaltsangabe (ST): 2038,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ledvance Spot Feuer Bewertet 8w 927 Ps Dim Ip65 WtEinbaustrahler für bestimmte feuerhemmende Zwischendecken, feststehend. Produkteigenschaften: Farbwiedergabeindex Ra: 90, Schutzart: IP65 (raumseitig), Abstrahlwinkel: 36°, Gehäuse aus Aluminiumdruckguss, Brandschutz-Quellband bereits vorinstalliert, Federn mit weichem Silikonüberzug, Dimmbar (an vielen handelsüblichen Dimmern, siehe auch www.ledvance.de/dim), Durchverdrahtung möglich, Produktvorteile: Feuerhemmend: Entwickelt und getestet für den Einsatz in bestimmten feuerhemmenden Zwischendecken, Luftdichte Konstruktion für reduzierte Luft-Leckage und verminderten Energieverlust, Powerselect: Anpassung der Helligkeit über Dip-Schalter am Treiber, Einfacher Austausch des externen Treibers dank Stecker mit Bajonettverschluss, Einfache Installation und elektrischer Anschluss dank werkzeugfreier Anschlussklemmen, SCALE Design - tolles Erscheinungsbild, hochwertige Materialien und geringe Größe passen in jede Umgebung, 5 Jahre Garantie, Anwendungsgebiete: Direkter Ersatz für Einbaustrahler mit Halogenlampen, Feuerbeständige Decken, Hotelzimmer und Korridore, Bars, Restaurants, Galerien, Museen, Technische Ausstattung: Externes Vorschaltgerät mit Dip-Schaltern zur Einstellung der Leistung während der Installation enthalten, Ausgewählter DALI 2.0 Treiber ist als Zubehör erhältlich, Technische Daten: Höhe: 42 mm, Durchmesser: 81 mm, Nettogewicht: 250 g, Nennspannung: 240 V, Bemessungsleistung: 8 W, Energieverbrauch: 8 kWh/1000, Farbtemperatur: 2700 K, Lichtfarbe: Warm weiß, Abstrahlwinkel: 36°, Lichtstrom: 640 lm, Lichtausbeute: 80 lm/W, Farbwiedergabe: 90 CRI, Lebensdauer: 50000 h, Schaltzyklen: 100000, Dimmbar: Ja, Material: Aluminum, EAN: 405807579972135,19 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist die Höhe der Selbstbeteiligung ein wichtiger Faktor, da sie bestimmt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Des Weiteren spielt die Art der Schadensabdeckung eine Rolle, ob es sich um eine pauschale Deckung oder um eine Deckung nach tatsächlichem Schaden handelt. Zuletzt ist auch die Qualität des Kundenservice und die Abwicklung von Schadensfällen ein wichtiger Aspekt bei der Bewertung der Schadensabdeckung. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der Schäden, die abgedeckt sind, ein wichtiger Vergleichspunkt, da manche Versicherungen nur bestimmte Schäden abdecken. Auch die Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Zuletzt ist die Prämie ein entscheidender Faktor, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der abgedeckten Schäden und Risiken ein wichtiger Vergleichspunkt, da einige Versicherungen nur bestimmte Schäden abdecken. Des Weiteren spielt die Höhe der Selbstbeteiligung eine Rolle, da diese bestimmt, wie viel der Versicherte im Schadensfall selbst tragen muss. Zuletzt ist auch die Prämie ein Bewertungskriterium, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, verglichen und bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann durch die Höhe der Deckungssumme verglichen werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist es wichtig, die Versicherungsbedingungen und -ausschlüsse zu vergleichen, um zu sehen, welche Schäden abgedeckt sind und welche nicht. Auch die Höhe der Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Teil des Schadens der Versicherte selbst tragen muss. Zuletzt kann die Bewertung anhand von Kundenbewertungen und Erfahrungen mit Schadensfällen erfolgen, um die Zuverlässigkeit und den Service der Versicherung zu beurteilen. **
Ähnliche Suchbegriffe für Bewertet
-
Ausbildung für den Religionsunterricht - im Rückblick bewertetAusbildung für den Religionsunterricht - im Rückblick bewertet , Eine empirische Untersuchung mit Pfarrer:innen in der Evangelischen Kirche in Hessen und Nassau. QUIRU/Qualität und Qualitätsentwicklung im Religionsunterricht Bd. 2 , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240503, Produktform: Kartoniert, Redaktion: Schweitzer, Friedrich~Märkle, Eileen, Edition: NED, Seitenzahl/Blattzahl: 281, Keyword: religionspädagogische Ausbildung; Vikariat; Studium; Unterricht; Studie; Forschungsprojekt; Pfarrer:innenausbildung; Religionspädagogik; Erwachsenenbildung, Fachschema: Bildungssystem~Bildungswesen~Christentum~Weltreligionen / Christentum~Religionsunterricht, Fachkategorie: Religion, allgemein~Bildungssysteme und -strukturen~Fachspezifischer Unterricht~Christentum~Unterricht und Didaktik: Religion, Warengruppe: TB/Religion/Theologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 169, Höhe: 22, Gewicht: 546, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FISCHER FIS E11x85 M 6 Innengewindeanker verzinkt bauaufsichtlich BewertetDer fischer Injektions-Innengewindeanker FIS E aus galvanisch verzinktem Stahl ist die Systemkomponente für die Verwendung der fischer Injektionsmörtel in Mauerwerk. Das Setzen des Innengewindeankers erfolgt von Hand unter leichten Drehbewegungen . In Vollstein verklebt der Injektionsmörtel die Innengewindehülse vollflächig mit der Bohrlochwandung. In Lochbaustoffen wird der Mörtel durch die Gitter der Ankerhülse gedrückt und verbindet sich im Formschluss mit dem Lochstein. Dadurch wird die Last in den Baustoff geleitet. Die Verwendung des Injektions-Innengewindeankers FIS E ermöglicht die oberflächenbündige Demontage des Anbauteils. Bewertet für: Kalksand-Vollstein Kalksand-Lochstein Vollziegel Vollblock aus Leichtbeton Hochlochziegel Hohlblock aus Leichtbeton Mauerziegel Porenbetonblöcke Auch geeignet für: Blöcke aus Voll- und Leichtbeton Vollbims und andere Vollbaustoffe Hinweis: Es gelten die Details (Baustoffe, Lasten, etc.) der ggf. verfügbaren Bewertung. ETA-Bewertung in Verbindung mit FIS AB, FIS V plus und FIS V Zero, im Lochstein, Vollstein und Porenbeton in Verbindung mit FIS H K. Für Anwendungen in Lochbaustoffen und Porenbeton FIS H K Netzankerhülse verwenden. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Bohr ø(mm): 18 Bohrlochtiefe mind.(mm): 90 d1(mm): 12 Einschraubtiefe(mm): 12- 60 Gewinde: M12 L(mm): 85 passend zu: FIS H 20 x 85 K Verankerungstiefe mind.(mm): 85 Marke: Fischer Type: FIS E Inhaltsangabe (ST): 1024,88 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
FISCHER FIS E11x85 M 8 Innengewindeanker verzinkt bauaufsichtlich BewertetDer fischer Injektions-Innengewindeanker FIS E aus galvanisch verzinktem Stahl ist die Systemkomponente für die Verwendung der fischer Injektionsmörtel in Mauerwerk. Das Setzen des Innengewindeankers erfolgt von Hand unter leichten Drehbewegungen . In Vollstein verklebt der Injektionsmörtel die Innengewindehülse vollflächig mit der Bohrlochwandung. In Lochbaustoffen wird der Mörtel durch die Gitter der Ankerhülse gedrückt und verbindet sich im Formschluss mit dem Lochstein. Dadurch wird die Last in den Baustoff geleitet. Die Verwendung des Injektions-Innengewindeankers FIS E ermöglicht die oberflächenbündige Demontage des Anbauteils. Bewertet für: Kalksand-Vollstein Kalksand-Lochstein Vollziegel Vollblock aus Leichtbeton Hochlochziegel Hohlblock aus Leichtbeton Mauerziegel Porenbetonblöcke Auch geeignet für: Blöcke aus Voll- und Leichtbeton Vollbims und andere Vollbaustoffe Hinweis: Es gelten die Details (Baustoffe, Lasten, etc.) der ggf. verfügbaren Bewertung. ETA-Bewertung in Verbindung mit FIS AB, FIS V plus und FIS V Zero, im Lochstein, Vollstein und Porenbeton in Verbindung mit FIS H K. Für Anwendungen in Lochbaustoffen und Porenbeton FIS H K Netzankerhülse verwenden. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Bohr ø(mm): 18 Bohrlochtiefe mind.(mm): 90 d1(mm): 12 Einschraubtiefe(mm): 12- 60 Gewinde: M12 L(mm): 85 passend zu: FIS H 20 x 85 K Verankerungstiefe mind.(mm): 85 Marke: Fischer Type: FIS E Inhaltsangabe (ST): 1025,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.